Energia, ambiente, futuro condiviso · Articolo 2 di 4
Generazione e accumuli: dove stiamo e dove ci blocchiamo
Il lato del sistema che produce più immagini, più polemiche e, paradossalmente, meno problemi tecnici irrisolti. Sole, vento, batterie: i numeri italiani sono migliori di quanto si racconti, ma le criticità sono altre.
Nel primo articolo di questa serie abbiamo provato a dire che il vero nodo della transizione energetica italiana è la rete. Una volta accettata questa premessa, anche la discussione sulla generazione rinnovabile cambia tono. Smette di essere una guerra di religione tra chi vuole “più impianti subito” e chi vuole “tutela del paesaggio prima di tutto”, e diventa una questione molto più gestibile: dove conviene installare, con quali tecnologie, a quale ritmo, e a quali condizioni di compatibilità con il territorio.
L’Italia ha numeri sulla generazione rinnovabile più solidi di quanto il dibattito pubblico lasci intendere. Il Piano Nazionale Integrato Energia e Clima del 2024 fissa al 2030 un obiettivo di circa 131 GW di capacità rinnovabile installata, di cui circa 80 GW da fotovoltaico e 28 GW da eolico. Sono numeri ambiziosi ma non irrealistici: tra il 2023 e il 2025 sono già entrati in esercizio oltre 17 GW di nuovi impianti, secondo dati Terna, con un ritmo che sta crescendo. La direzione è giusta, la velocità ancora insufficiente, ma il punto interessante è capire perché in alcune aree va bene e in altre meno. La risposta, anche qui, non è ideologica: è amministrativa, territoriale, infrastrutturale.
Il fotovoltaico: dove c’è già cemento, prima di tutto
Il fotovoltaico è la tecnologia che ha avuto la curva di costo più sorprendente degli ultimi dieci anni. Oggi un impianto utility-scale produce energia a un costo inferiore a quasi qualunque alternativa termoelettrica, e i costi continuano a scendere. Il problema italiano non è economico né tecnologico: è di localizzazione.
Il dibattito si è polarizzato attorno al fotovoltaico a terra in aree agricole, che è la parte più visibile e più controversa del fenomeno, ma rappresenta solo una porzione del potenziale realmente disponibile. Il potenziale tecnico su tetti residenziali, capannoni industriali, aree logistiche, parcheggi, brownfield e siti contaminati è stimato dalle principali fonti di settore tra i 70 e i 100 GW, e oggi è sfruttato per una frazione. Sono superfici già artificializzate, dove il pannello non sottrae nulla a nessuno: né paesaggio, né suolo agricolo, né biodiversità.
A questo si aggiungono categorie spesso trascurate ma ad alto potenziale: i bacini idroelettrici esistenti, su cui si può installare fotovoltaico galleggiante senza nuovo consumo di superficie; le aree adiacenti alle infrastrutture autostradali e ferroviarie, già infrastrutturate e già impattate; le coperture di stazioni di servizio, centri commerciali, depositi. La logica dovrebbe essere semplice: prima dove c’è già cemento, poi dove serve davvero suolo agricolo. Invece il sistema autorizzativo tratta spesso allo stesso modo realtà molto diverse, e a volte rende più facile installare a terra in campagna che sui tetti di un capannone.
Il fotovoltaico a terra in area agricola non va demonizzato, ma neppure trattato come la soluzione di default. Ha senso, in particolare, dove il suolo è marginale, dove la resa agricola è bassa, dove si possono ricostruire forme di biodiversità grazie a corridoi e zone non lavorate sotto i pannelli. Ha molto meno senso su terreni di pregio o in paesaggi di valore identitario. Una buona regolazione dovrebbe gerarchizzare queste alternative — incentivi più forti per il fotovoltaico su superfici già artificializzate, vincoli più stringenti per il consumo di suolo agricolo di qualità — ed è esattamente quello che il sistema italiano fatica a fare in modo lineare.
L’eolico: il ritardo silenzioso, soprattutto in mare
Sull’eolico l’Italia ha un quadro più complicato. L’eolico terrestre è cresciuto nel Mezzogiorno (Puglia, Basilicata, Sicilia, Sardegna soprattutto) ma rallentato in molte altre regioni per ragioni miste di vento disponibile, conflitti locali e procedure autorizzative. Il vero ritardo, però, è sull’eolico offshore.
Il Mediterraneo italiano ha un potenziale di eolico in mare molto significativo, distribuito tra Adriatico meridionale, Tirreno, canale di Sicilia, Sardegna. Tecnologie come l’eolico galleggiante consentono oggi di installare turbine in acque profonde, lontano dalla costa, dove il vento è più forte e l’impatto visivo dalla terraferma è minimo o nullo. Spagna, Francia, Grecia e Portogallo si sono mosse in modo più strutturato. L’Italia ha attualmente in funzione un solo parco offshore di dimensioni significative (Taranto, 30 MW, fisso) e numerosi progetti in fase autorizzativa, alcuni dei quali fermi da anni per ragioni che sarebbe difficile definire tecniche.
Il punto interessante è che l’eolico offshore al largo è esattamente il tipo di rinnovabile che dovrebbe trovare il consenso più facile in Italia: non sottrae suolo agricolo, non occupa coste turistiche, non interferisce con i borghi storici. Un parco a 25-30 chilometri dalla costa è invisibile dalla spiaggia. Eppure il dibattito pubblico si concentra molto più sul fotovoltaico a terra che sull’eolico marino, e le procedure restano lente.
L’agrivoltaico avanzato: la categoria che disinnesca i conflitti
L’agrivoltaico è probabilmente la categoria tecnologica che il dibattito italiano ha capito di meno, e dove la confusione concettuale costa di più. Per agrivoltaico avanzato si intende un impianto in cui i pannelli sono sollevati da terra a un’altezza che consente la coltivazione o il pascolo sottostante, con strutture progettate per integrare le due funzioni e non per sostituirne una con l’altra.
Ben fatto, l’agrivoltaico avanzato offre una serie di vantaggi tecnici e agronomici che cominciano a essere documentati: l’ombreggiamento parziale riduce lo stress idrico delle colture in estati sempre più calde, alcune produzioni (vite, ortive, foraggio) si avvantaggiano della parziale schermatura, l’azienda agricola riceve un reddito stabile aggiuntivo dall’energia, il suolo resta in produzione. È esattamente il contrario del “fotovoltaico a terra travestito da agrivoltaico”, che è il fenomeno che ha alimentato la diffidenza di molte associazioni agricole.
L’Italia ha un decreto specifico sull’agrivoltaico avanzato, con incentivi gestiti dal GSE che premiano configurazioni effettivamente compatibili con l’attività agricola. È un buon punto di partenza. Ciò che manca è un’integrazione organica con la Politica Agricola Comune: oggi un agricoltore che installa agrivoltaico può perdere parte dei contributi PAC sulla superficie occupata, il che è un controsenso rispetto agli obiettivi sia agricoli sia energetici. La revisione della PAC post-2027 è la finestra naturale per allineare i due quadri, e l’Italia farebbe bene a presentarsi a quel tavolo con una posizione chiara.
L’agrivoltaico avanzato non è una concessione fatta agli agricoltori per accettare l’invasione dei pannelli. È un modello produttivo nuovo, che in territori marginali può rappresentare la differenza tra abbandono e permanenza. È anche, non secondariamente, la risposta più convincente a chi accusa la transizione di “rubare suolo” all’agricoltura.
Le aree idonee: un decreto che non ha risolto
Il Decreto Aree Idonee del 2024 avrebbe dovuto definire il quadro nazionale per stabilire dove le rinnovabili si possono fare e dove no, riducendo l’enorme discrezionalità che oggi le Regioni esercitano in modo non sempre coordinato. L’obiettivo dichiarato era armonizzare, semplificare, dare certezza agli investitori e contemporaneamente tutelare il paesaggio. L’esito reale è stato criticato da più parti — operatori, think tank, associazioni ambientaliste — per ragioni che vale la pena nominare con chiarezza.
Il primo punto è che il decreto ha mantenuto un’ampia discrezionalità in capo alle Regioni, che possono definire le proprie aree non idonee con criteri propri. Il risultato è che la stessa tecnologia, nella stessa tipologia di territorio, può essere autorizzabile da una parte e proibita dall’altra, senza che l’investitore possa pianificare in modo razionale.
Il secondo è che alcuni criteri introdotti hanno effetti pratici molto ampi e poco selettivi. Il limite generico di 7 chilometri dai beni culturali, applicato uniformemente, esclude di fatto porzioni molto vaste del territorio italiano, dato che il Paese ha una densità di beni vincolati superiore a qualunque altro Stato europeo. Senza distinzioni tra impianti, tipologie di bene tutelato e visibilità effettiva, il criterio rischia di trasformarsi in un divieto di fatto generalizzato.
Il terzo è che il decreto interagisce con altre norme — in particolare alcune misure del Decreto Agricoltura sul fotovoltaico a terra — in modo da rendere ancora più stretto il perimetro autorizzabile, mettendo a rischio gli obiettivi del PNIEC senza un percorso alternativo chiaro per raggiungerli.
Una riforma seria del quadro autorizzativo non significherebbe abbattere le tutele paesaggistiche, che restano un valore costituzionalmente rilevante. Significherebbe distinguere meglio tra tipologie di intervento (un agrivoltaico avanzato compatibile con il pascolo non è un impianto utility-scale a terra), definire criteri uniformi a livello nazionale per le aree idonee e per quelle non idonee, introdurre termini certi per i pareri delle amministrazioni, prevedere meccanismi di compensazione locale strutturati anziché lasciati alla trattativa caso per caso. Sono tutte cose tecniche, e proprio per questo politicamente fattibili se qualcuno avesse interesse a farle.
Le aste FERX: il mercato sta funzionando
Una parte poco raccontata della transizione italiana è che, dietro la narrativa pubblica dei ritardi, è stato costruito negli ultimi due anni un quadro di aste competitive che sta dando risultati significativi. Le aste FERX, dedicate al sostegno delle nuove rinnovabili, hanno cominciato a girare nel 2025 con esiti che secondo le analisi di settore sono stati migliori delle attese in termini di prezzi e di copertura.
Il meccanismo è semplice nella logica: lo Stato garantisce un prezzo minimo di vendita dell’energia per un periodo definito, l’operatore costruisce e gestisce l’impianto, il sistema beneficia di nuova capacità rinnovabile a costi calmierati. È un modello che in altri paesi europei (Germania, Spagna, Francia) ha consentito di accelerare significativamente l’installazione di rinnovabili a costi decrescenti. In Italia ha cominciato a produrre effetti, anche se il volume complessivo finora aggiudicato è inferiore al fabbisogno necessario per raggiungere gli obiettivi del PNIEC, e nuove tornate saranno necessarie nei prossimi anni.
Il punto, anche qui, non è la mancanza di strumenti. È la coerenza tra strumenti diversi che si parlano poco: aste FERX da una parte, autorizzazioni e aree idonee dall’altra, capacità di rete dalla terza. Senza un coordinamento sistemico, una buona asta produce contratti per impianti che poi non si riesce a costruire o a connettere. È esattamente quello che è successo in alcuni casi.
Il MACSE: la storia di successo che pochi raccontano
Se c’è una notizia degli ultimi mesi che il dibattito pubblico ha sottovalutato, è la prima asta del Meccanismo di Approvvigionamento di Capacità di Stoccaggio Elettrico (MACSE), gestita da Terna e conclusasi il 30 settembre 2025. È un dossier tecnico, ma le sue implicazioni sono enormi.
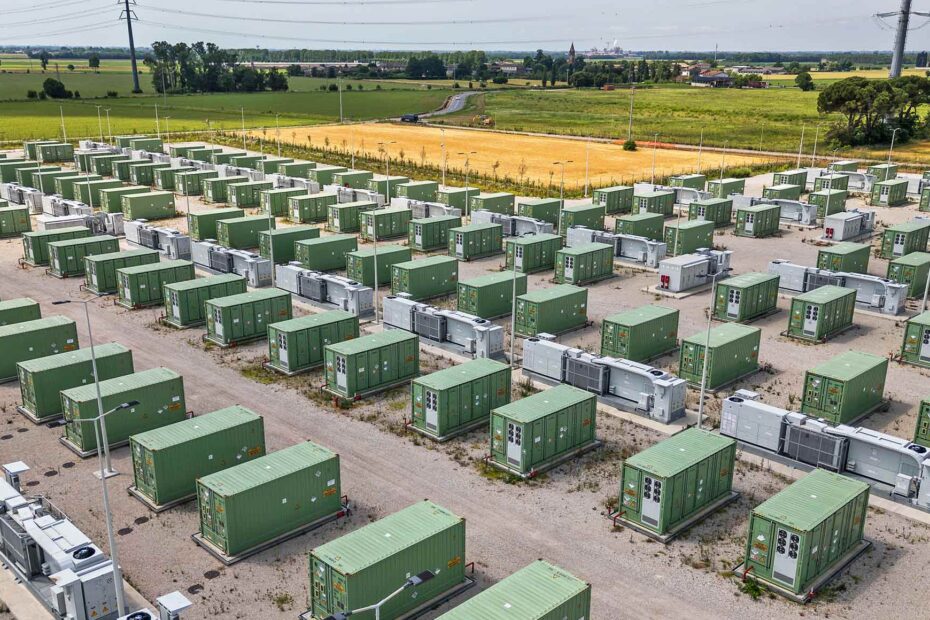
I numeri, in sintesi: l’asta ha assegnato 10 GWh di nuova capacità di accumulo a batterie agli ioni di litio, esattamente il fabbisogno annunciato, con un’offerta complessiva oltre quattro volte superiore alla richiesta. I prezzi medi ponderati di aggiudicazione sono stati di circa 12.959 €/MWh-anno, molto al di sotto sia delle attese di mercato sia del prezzo di riserva fissato a 37.000 €/MWh-anno. Gli impianti entreranno in esercizio entro il 2028. Sette operatori si sono aggiudicati 15 sistemi di accumulo, con Enel Produzione protagonista per la quota maggiore.
Tradotto: il sistema italiano ha dimostrato di saper progettare un meccanismo d’asta che funziona, e il mercato ha risposto con una concorrenza vivace che ha schiacciato i prezzi. Secondo lo stesso Terna, i costi raggiunti nell’asta corrispondono a livelli che le previsioni internazionali (le note curve Bloomberg) collocavano al 2040: l’Italia li ha intercettati nel 2025, con un anticipo effettivo di circa quindici anni sulla curva attesa.
L’implicazione pratica è importante. Senza accumuli, una quota crescente della produzione rinnovabile va sprecata perché viene generata in momenti in cui non c’è domanda corrispondente, oppure perché la rete locale non riesce a evacuarla. Le stime di Terna indicano che senza la nuova capacità di accumulo si rischierebbe di “buttare via” circa il 15% della produttività degli impianti fotovoltaici previsti al 2030. Recuperare quel 15% attraverso le batterie ha oggi un costo addizionale stimato di circa 50 €/MWh recuperato: un valore basso, che rende l’integrazione economicamente sostenibile.
Il MACSE ha la sua prossima tornata prevista per il 2026 (anno di consegna 2029) e nuove aste seguiranno. Restano aperti due dossier connessi: il capacity market per le centrali a gas, che secondo Terna è necessario per evitare la dismissione di circa 26 GW di capacità termoelettrica programmabile entro il 2030 (un dato che alimenta tensioni legittime nel dibattito); e l’asta dedicata ai pompaggi idroelettrici, ancora in definizione, che potrebbe valorizzare un patrimonio italiano enorme e oggi sotto-utilizzato.
I pompaggi: il giacimento dimenticato
L’Italia ha un patrimonio di pompaggi idroelettrici tra i più rilevanti d’Europa, in larga parte realizzato tra gli anni Sessanta e Ottanta e oggi gestito principalmente da Enel e altri grandi operatori. I pompaggi sono accumuli idroelettrici reversibili: nei momenti di sovrapproduzione si pompa acqua a monte, nei momenti di domanda si lascia scendere generando energia. Sono la tecnologia di accumulo a maggior durata, più matura e più longeva esistente.
Una parte di questi impianti è oggi sotto-utilizzata o gestita in modo non ottimale rispetto al nuovo contesto delle rinnovabili variabili. Esiste un potenziale, stimato da diversi studi tra i 5 e gli 8 GW di nuova capacità di pompaggio, attraverso il revamping degli impianti esistenti e la realizzazione di alcuni nuovi siti. Il meccanismo di asta dedicato, atteso ma non ancora operativo, dovrebbe sbloccare investimenti in questa direzione.
Il punto importante è che batterie e pompaggi non sono alternativi: sono complementari. Le batterie sono adatte a cicli brevi e a regolazione rapida; i pompaggi a cicli più lunghi e a grandi volumi di energia. Un sistema elettrico altamente rinnovabile ha bisogno di entrambi, in quote diverse a seconda dei profili di produzione e consumo. Concentrarsi solo sulle batterie, come una parte del dibattito tende a fare, sarebbe miope.
Cosa si può fare adesso
Mettendo insieme i pezzi — generazione fotovoltaica ed eolica, agrivoltaico, aree idonee, aste FERX, MACSE, pompaggi — emerge un quadro piuttosto chiaro: il sistema dispone già di quasi tutti gli strumenti necessari per accelerare. Le tecnologie esistono, sono economicamente competitive, i meccanismi di mercato (aste FERX, MACSE) funzionano. Il problema è il coordinamento tra strumenti, e la rimozione degli attriti amministrativi che oggi rendono lento ciò che potrebbe essere veloce.
Le direzioni di lavoro più ragionevoli, tecnicamente neutre e politicamente fattibili, sono almeno cinque:
- Gerarchia chiara nelle priorità di installazione: incentivi differenziati che premino in modo netto il fotovoltaico su superfici già artificializzate (tetti, capannoni, parcheggi, brownfield) rispetto al consumo di nuovo suolo agricolo. Non un divieto del fotovoltaico a terra, ma un sistema che renda economicamente più conveniente la scelta paesaggisticamente meno impattante.
- Riforma del quadro autorizzativo con criteri uniformi nazionali, termini certi per i pareri, distinzione netta tra agrivoltaico avanzato e fotovoltaico a terra, meccanismi di compensazione locale strutturati per i territori che ospitano impianti.
- Piano nazionale eolico offshore, con identificazione delle aree marine idonee, procedure semplificate per i tratti a distanza adeguata dalla costa, coordinamento con i piani della pesca e della navigazione. È la rinnovabile su cui l’Italia ha più ritardo e più potenziale relativamente non sfruttato.
- Continuità e ampliamento del MACSE, con tornate regolari, estensione progressiva ai pompaggi idroelettrici e ad altre tecnologie di accumulo non di riferimento (idrogeno, accumuli termici, sistemi flow). Il successo della prima asta va consolidato come politica strutturale, non come evento isolato.
- Allineamento con la nuova PAC post-2027 per l’agrivoltaico: definire chiaramente le condizioni alle quali un impianto agrivoltaico mantiene la compatibilità con i contributi agricoli, in modo da disinnescare il falso conflitto tra reddito agricolo e reddito energetico nelle aziende agricole multifunzionali.
Una nota su un punto su cui il dibattito pubblico italiano è particolarmente debole: il racconto dei successi. Il MACSE è andato meglio delle attese, le aste FERX hanno funzionato, la capacità rinnovabile installata cresce a ritmi mai visti. Nessuna di queste notizie ha avuto la copertura che meritava. Il dibattito si è concentrato sui ritardi, sulle polemiche, sulle opposizioni locali. Raccontare ciò che funziona, accanto a ciò che non funziona, è una parte importante del costruire il consenso necessario alla transizione. Un Paese che pensa di fare male sempre tutto, anche quando fa bene qualcosa, è un Paese che si convince di non poter cambiare.
Il prossimo articolo della serie si sposta su una dimensione diversa e meno raccontata della transizione: quella delle comunità energetiche, delle aree interne, del rapporto con l’agricoltura e con il paesaggio. È la parte del discorso dove la transizione smette di essere una questione di megawatt e diventa una questione di territorio, di reddito locale, di tenuta del Paese profondo. È anche, probabilmente, la parte in cui l’Italia ha la possibilità di costruire un modello suo, non copiato da nessuno.